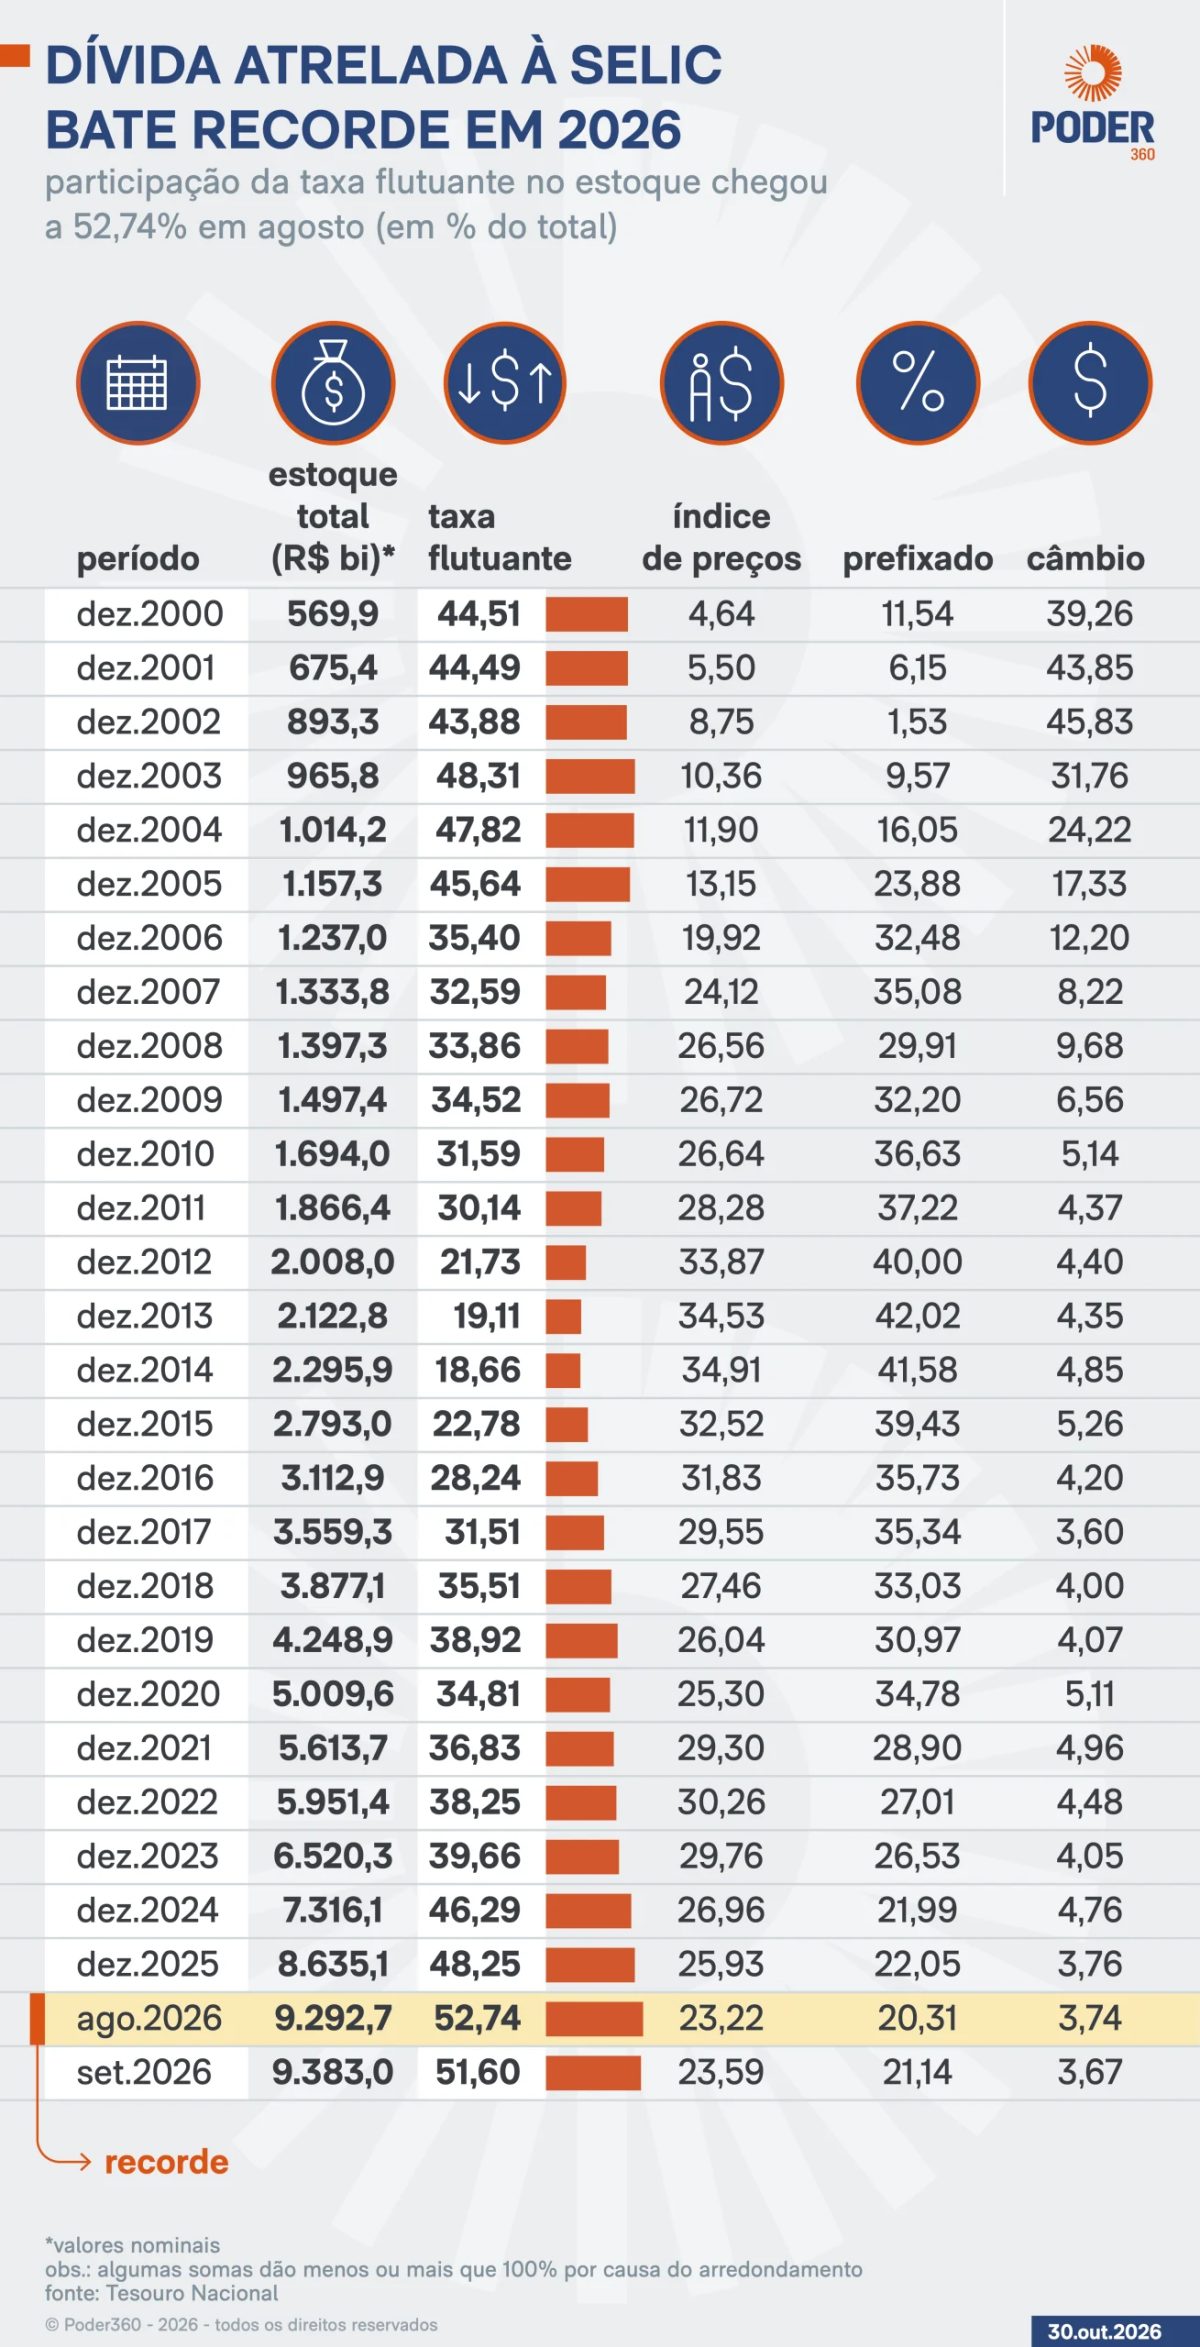
A fatia dos títulos públicos do governo federal remunerados por taxas flutuantes, com forte predominância dos papéis vinculados à Selic, alcançou 52,74% da Dívida Pública Federal (DPF) no mês de agosto de 2026. O patamar representa o maior índice já registrado na série histórica iniciada no final do ano 2000, elevando significativamente a vulnerabilidade das contas estatais frente às variações da taxa básica de juros.
Retração leve e volume expressivo
Conforme informações divulgadas pelo Tesouro Nacional, o indicador sofreu um arrefecimento no mês subsequente, situando-se em 51,60% ao término de setembro de 2026. Apesar da retração, mais da metade do endividamento do país continua atrelada ao indicador flutuante, montante que corresponde a exatos R$ 4,84 trilhões.
O recorde assinalado em agosto superou o patamar máximo anterior, que havia sido de 52,06% em abril de 2003, de acordo com levantamento conduzido por Cristiano Henrique Luersen, sócio da Wiser/BTG Pactual. O especialista destaca que o recorde engloba o endividamento total da União, o que compreende também as obrigações externas.
No recorte exclusivo da dívida interna, a proporção vinculada à Selic alcançou 69,7% no mês de abril de 2003, ficando abaixo dos 53,6% computados em setembro de 2026. “Para mim, a tendência pesa mais do que o recorde de um mês: no fim de 2023, essa parcela era de 39,7%, e em menos de três anos ganhou quase 12 pontos”, declarou o assessor.
Impacto financeiro e o risco fiscal
A escalada dos papéis pós-fixados, conhecidos como Letras Financeiras do Tesouro (LFTs), reflete a preferência dos investidores por alternativas que acompanhem o referencial da economia, a complexidade para posicionar títulos prefixados a patamares aceitáveis e o planejamento de captação do próprio Tesouro.
“Quanto mais incerto o cenário, maior a compensação extra que ele exige para correr esse risco, o chamado prêmio de risco”, afirmou Luersen. Com a taxa básica estabelecida em 13,75% ao ano, os papéis garantem remuneração elevada, tendo apresentado custo médio de 14,67% ao ano nos doze meses encerrados em setembro, superando a média geral da dívida interna, que ficou em 13,03%.
O cálculo do especialista aponta que cada acréscimo de 1 ponto percentual na Selic, caso seja mantido por um período de 12 meses, gera um encargo adicional de R$ 48 bilhões ao custo anual do endividamento. O inverso também ocorre: uma diminuição equivalente na taxa geraria alívio idêntico nas despesas públicas.
“Quando o Tesouro vende um prefixado, trava o custo até o vencimento, e o risco de alta dos juros fica com quem comprou o título. Quando vende LFT, faz o contrário: protege o investidor e fica com o risco”, declarou.
Mudança estrutural no perfil da dívida
A trajetória de alta dos títulos flutuantes saltou de 39,66% em dezembro de 2023 para 46,29% no encerramento de 2024, alcançando 48,25% ao fim de 2025. O avanço total desde o final de 2003 totaliza 13,08 pontos percentuais.
Em termos históricos, o cenário mudou de figura se comparado ao início dos anos 2000, período em que o principal fator de vulnerabilidade estava associado à cotação do dólar. No final de 2002, por exemplo, 45,8% da dívida federal possuía correlação cambial, ao passo que em setembro de 2026 essa fatia despencou para 3,7%.
“Em 2002 e 2003, o principal canal de risco para a dívida era o câmbio, e hoje é o juro”, afirmou Luersen, ponderando que o risco atual reside no encargo de captação, e não propriamente na solvência, visto que o prazo médio do endividamento está em 4,1 anos e a reserva de liquidez da União soma R$ 1,27 trilhão.
Desafios com prefixados e vencimentos em 2027
Apesar da predominância das LFTs, o governo mantém emissões de outras classes de ativos. Em setembro, os aportes em prefixados somaram R$ 77,28 bilhões, superando os R$ 71,75 bilhões direcionados aos papéis flutuantes. O movimento de preferência pelas Letras Financeiras ganhou tração diante da instabilidade nas taxas futuras após o pleito presidencial.
Para mitigar a volatilidade recente, o Tesouro realizou recompras extraordinárias de R$ 31,6 bilhões em ativos soberanos nos dias 26 e 27 de outubro. Segundo a avaliação técnica, recorrer às LFTs funciona como mecanismo para impedir a contratação de juros prefixados excessivamente altos por longos períodos.
“É uma troca defensável num momento de estresse, que fica cara se virar regra”, disse o especialista.
O desafio imediato para o governo concentrar-se-á no pagamento de obrigações expressivas previstas para o próximo ano. O Tesouro precisará honrar e refinanciar dois lotes expressivos de LFTs em 2027: R$ 581,6 bilhões em 1º de março e mais R$ 501,5 bilhões em 1º de setembro, totalizando R$ 1,08 trilhão.
O estoque consolidado da Dívida Pública Federal encerrou setembro em R$ 9,38 trilhões, com custo médio acumulado de 12,63% ao ano. Para reverter o quadro de forte dependência das taxas flutuantes, a avaliação é de que o país necessita restaurar a previsibilidade fiscal.
“O que permitiria ao Tesouro voltar a vender prefixados e títulos longos de inflação a taxas menores é a queda do prêmio de risco, e isso depende de previsibilidade nas contas públicas”, concluiu.