As disputas eleitorais costumam alterar expectativas no mercado, mas raramente mexem de fato com o caixa das companhias. Entre o encerramento da apuração e a primeira assembleia de acionistas, o destino corporativo não depende do noticiário político, e sim de quatro pilares fundamentais que nenhum governo consegue alterar por meio de decreto: a capacidade de gerar caixa, o perfil da dívida, o poder de consumo da população e os objetivos dos controladores.
O cenário macroeconômico e a pressão sobre os negócios
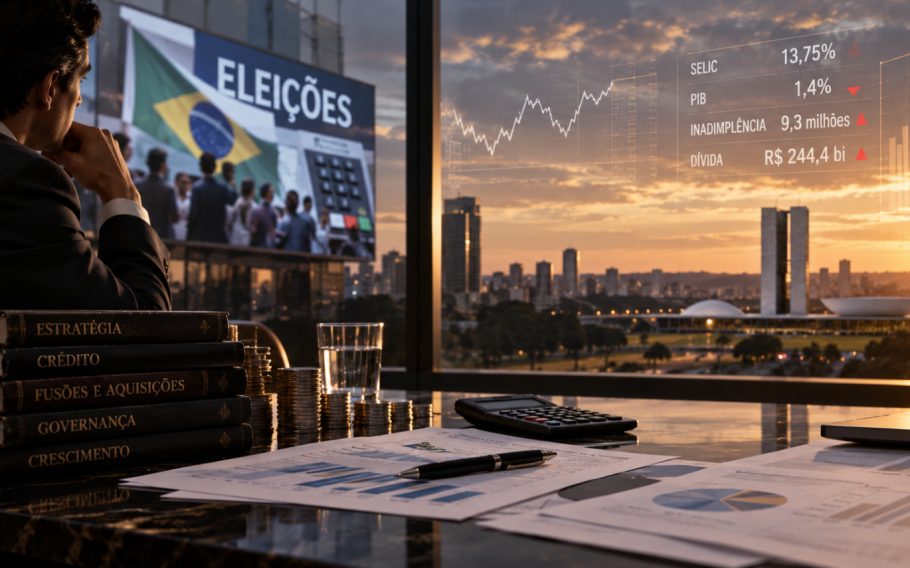
A pressão financeira sobre o setor produtivo é plenamente mensurável. Dados do Indicador de Inadimplência das Empresas da Serasa Experian apontam que, em agosto de 2026, o país contabilizava 9,3 milhões de CNPJs inadimplentes, somando R$ 244,4 bilhões em dívidas negativadas. No mesmo período, a taxa Selic fixada pelo Copom alcançava 13,75% ao ano. Diante de um custo do dinheiro elevado e de um acesso ao crédito bastante restrito, os conselhos de administração voltaram a priorizar discussões sobre liquidez e endividamento.
Contudo, esse cenário de restrição não comprova, por si só, uma onda imediata de vendas de empresas no pós-eleição. As transações corporativas anunciadas no período já estavam em andamento e devidamente precificadas, independentemente do resultado das urnas. Paralelamente, o Banco Central projetou, no Relatório de Política Monetária de setembro, uma alta de 1,4% do PIB para 2027, indicador inferior ao 1,8% estimado para 2026.
Estratégias de reestruturação e novas fontes de crédito
Com um ritmo de expansão econômica mais moderado, ganhar fatia de mercado se torna um desafio maior, assim como crescer por meio de aquisições. A grande questão prática para os gestores é diferenciar um problema temporário de liquidez de um modelo de negócio que esgotou sua capacidade de gerar retorno sobre o capital. Confundir essas duas situações pode levar a uma perigosa prática de financiar prejuízos com novas dívidas, transformando uma questão de margem em um risco real de insolvência.
No âmbito do financiamento, o mercado ampliou seu repertório nos últimos meses. Dados da Anbima revelam que os Fundos de Investimento em Direitos Creditórios (FIDCs) registraram captação líquida de R$ 56 bilhões entre janeiro e setembro de 2026. No mesmo intervalo, o volume de emissões no mercado de capitais atingiu R$ 87,8 bilhões, o que representa uma alta de 42,8% em relação ao mesmo período de 2025.
A ordem correta para a tomada de decisões corporativas
Diante desse panorama desafiador, a reorganização do mercado exige uma rigorosa hierarquia de decisões. O primeiro passo é o diagnóstico: se a operação opera no vermelho de forma recorrente, buscar crédito novo serve apenas para custear o prejuízo. Em segundo lugar, se as margens são saudáveis mas há um descasamento entre pagamentos e recebimentos, a alternativa adequada envolve capital de giro e revisão do ciclo financeiro.
Em terceiro lugar, quando o negócio está em plena expansão e os sócios preferem não aumentar sua exposição financeira, a entrada de um investidor externo resolve a questão. Por fim, se o endividamento compromete a viabilidade do plano de crescimento, a reestruturação dos passivos deve preceder qualquer tentativa de expansão.
O período posterior às eleições tende a fomentar debates importantes sobre sucessão empresarial, reorganização financeira, atração de investidores e diversificação de crédito. No entanto, tratam-se de conversas estratégicas, e não de transações automáticas. Em um ambiente marcado por juros altos e crescimento moderado, o empresário que chega à mesa com demonstrações financeiras confiáveis, projeções consistentes e alternativas reais negocia em vantagem. Como resume Daniel Lasse, CEO da Value Capital e da Lasse’s Consultoria, preservar a liberdade de escolha talvez seja, hoje, o ativo mais valioso do balanço.