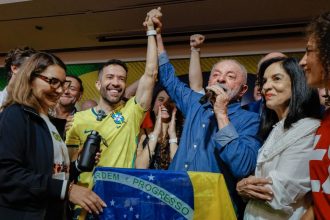
O mercado financeiro brasileiro registrou nesta segunda-feira, 26, a pior reação da história recente após a reeleição de Luiz Inácio Lula da Silva no domingo, 25. O principal índice da bolsa brasileira despencou e o dólar comercial disparou em meio às incertezas econômicas.
Impacto histórico na B3 e no câmbio
No primeiro pregão pós-eleição, o Ibovespa sofreu um tombo de 13,88%, fechando aos 176.608 pontos. Com a forte queda acentuada, a B3 precisou acionar o mecanismo de circuit breaker para paralisar temporariamente os negócios. Paralelamente, o dólar comercial saltou 8,21%, cotado a R$ 5,403.
Esses números representam a maior baixa da bolsa brasileira desde março de 2020 e a maior valorização diária da moeda americana desde janeiro de 1999. A volatilidade ocorreu porque os investidores apostavam na vitória do senador Flávio Bolsonaro (PL-RJ), o que gerou frustração no setor e retomou o temor de descontrole na política fiscal.
Desempenho histórico das eleições
Histórica e estatisticamente, o mercado costuma reagir de forma negativa no primeiro dia útil após o pleito presidencial. Levantamentos indicam que o Ibovespa recuou na primeira sessão em quatro dos seis pleitos realizados entre 2002 e 2022. Os únicos anos que escaparam dessa tendência foram 2010, com a vitória de Dilma Rousseff, e 2022, quando o petista garantiu seu terceiro mandato.
Apesar do choque inicial, a tendência de curto prazo costuma se reverter ao longo dos dias seguintes. Em 2014, por exemplo, o indicador tombou 2,77% logo na abertura, mas recuperou o fôlego e acumulou uma alta de 5,18% até o encerramento da primeira semana pós-eleitoral.
Projeções do BTG Pactual
Para o curto prazo, o cenário traçado por analistas financeiros permanece desafiador. Um relatório divulgado pelo BTG Pactual aponta que o Ibovespa pode despencar até a faixa dos 170 mil pontos nas próximas semanas, o que representaria um recuo de cerca de 17% ante o patamar anterior ao pleito. Além disso, a instituição financeira prevê uma desvalorização entre 10% e 15% para a moeda brasileira.
A manutenção da atual gestão no Palácio do Planalto pode resultar em pressão sobre as taxas de juros de longo prazo, dificultando futuros cortes na taxa Selic. A recuperação dos ativos dependerá diretamente de acenos claros do governo em relação à responsabilidade fiscal e ao anúncio dos nomes que vão compor a equipe econômica.