A Receita Federal revelou que a alíquota do futuro imposto federal sobre o consumo, a Contribuição sobre Bens e Serviços (CBS), poderia ser significativamente menor caso não houvesse a concessão de benefícios fiscais. De acordo com o secretário Robinson Barreirinhas, a taxa estimada para 2027 cairia de 11,3% para 8,5% se o Congresso Nacional não tivesse aprovado exceções para diversos setores e produtos.
O impacto das exceções na alíquota padrão
A lógica por trás desse cálculo é matemática: como a reforma tributária estabelece a manutenção da carga tributária atual, a concessão de regimes diferenciados e alíquotas reduzidas para grupos específicos obriga o restante da economia a arcar com uma alíquota padrão mais elevada. Esse mecanismo visa compensar a perda de arrecadação gerada pelas desonerações.
Sobre a metodologia utilizada, Barreirinhas comentou: “O TCU fez os cálculos de maneira que concordamos, levando em conta benefícios e redução de fraudes. O Senado Federal pode questionar o modelo, a forma. Mas é matemática, é uma conta de chegada. O Congresso aprovou manutenção da carga [tributária sobre o consumo]”. A definição da alíquota final, que entrará em vigor em 2027, deve ser fixada pelo Senado até o dia 15 de dezembro.
Mudanças no sistema de tributação
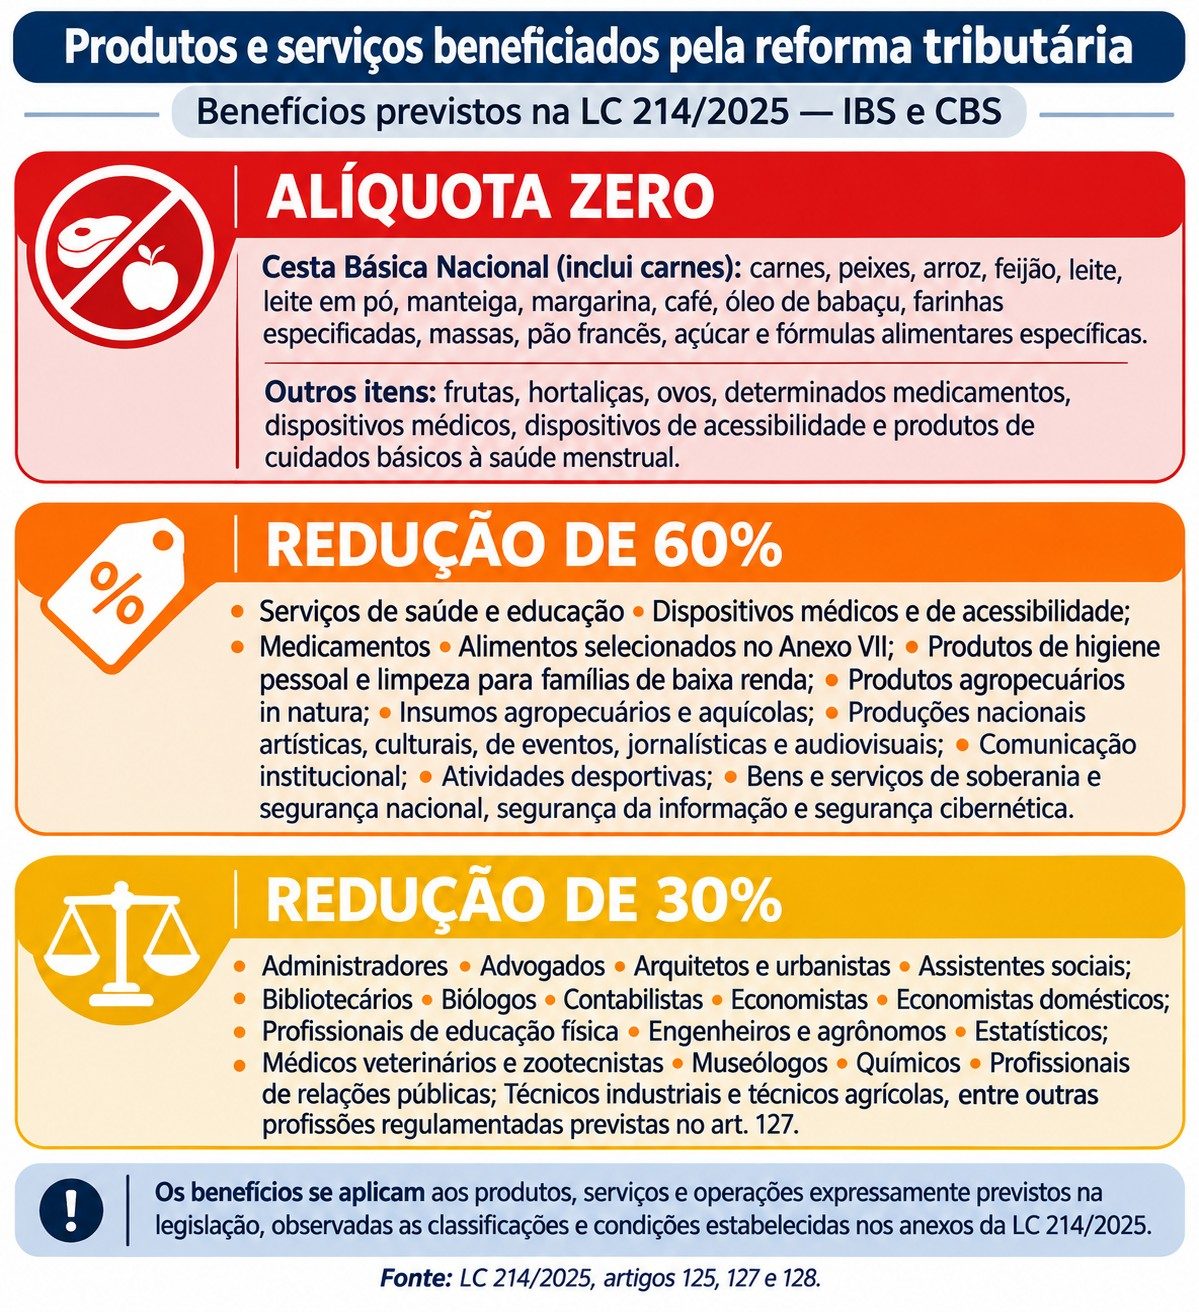
A CBS substituirá o PIS, a Cofins e parte do IPI, este último mantido apenas para a Zona Franca de Manaus. Entre os setores que garantiram benefícios na tramitação parlamentar estão a cesta básica — incluindo proteínas —, serviços de saúde, educação, produções culturais e atividades desportivas. Especialistas alertam que a extensão de isenções para itens de consumo amplo acaba concentrando a carga tributária nos setores sem benefícios.
Projeções para 2033
Além da parte federal, a reforma inclui o Imposto sobre Bens e Serviços (IBS), de competência estadual e municipal. A partir de 2029, a alíquota desse tributo será elevada gradualmente até alcançar a cobrança plena em 2033. Somando CBS e IBS, as estimativas indicam que a carga sobre o consumo pode ultrapassar 30% quando o sistema estiver em pleno funcionamento.
O governo federal argumenta que o modelo atual, baseado na cobrança “por dentro” e em cascata, é complexo e opaco, dificultando a visualização real dos impostos pelo consumidor. Com a nova legislação, a tributação passará a ser cobrada “por fora”, permitindo que o valor do imposto seja discriminado separadamente no preço final de produtos e serviços.