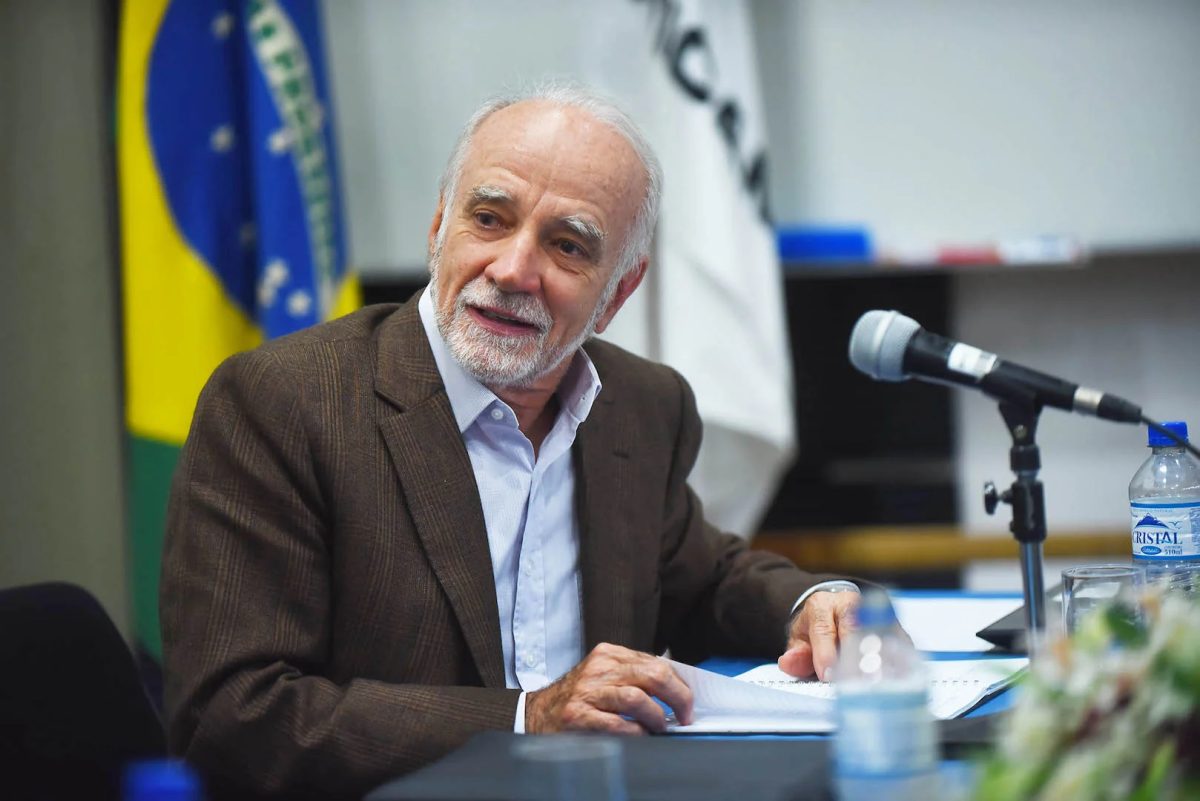
O renomado economista André Lara Resende defendeu recentemente a diminuição da taxa básica de juros brasileira para 7,5% ao longo de um ano. A proposta foi detalhada em um artigo publicado em 25 de setembro de 2026 na plataforma Substack, sob o título “Eu acuso: uma proposta para eliminar os juros absurdos”.
A Teoria Fiscal de Nível de Preços
Um dos criadores do Plano Real, o especialista recorre à Teoria Fiscal de Nível de Preços para argumentar que a atual estratégia adotada pelo Banco Central falha no combate à alta de preços. Para solucionar o problema, ele desenhou um plano estruturado em seis pontos principais.
O projeto prevê a criação de um novo órgão regulador, o CFMN (Conselho Fiscal e Monetário Nacional), encarregado de fixar diretrizes fiscais e monetárias com horizonte de quatro a cinco anos. Esse colegiado definiria tanto as metas de inflação quanto o patamar desejado para a Selic.
Como funcionaria a nova meta de juros
Na modelagem sugerida, a taxa básica flutuaria entre o alvo inflacionário, fixado atualmente em 3% ao ano, e a expansão nominal potencial do Produto Interno Bruto, estimada atualmente em 5,5% anuais.
A formulação inclui um acréscimo de segurança de dois pontos percentuais que passaria por revisões periódicas até sua extinção completa, resultando em uma meta inicial de 7,5% ao ano. O Banco Central comunicaria um cronograma de doze meses para promover o recuo gradual da Selic.
No mercado de câmbio, a autarquia atuaria para impedir apreciações exageradas da moeda norte-americana decorrentes de fugas de capital. “Com US$ 350 bilhões de reservas, o BC tem munição de sobra para isso”, pontua o texto.
Impactos fiscais e o debate sobre gastos públicos
O autor estima que a medida geraria uma economia anual equivalente a 4% do PIB nos gastos públicos com a dívida. “A redução do deficit fiscal de mais de 10% do PIB para algo em torno de 6% do PIB restabelece a credibilidade fiscal de longo prazo”, afirma, ressaltando que isso ocorreria “sem causar uma profunda recessão”.
Para fundamentar sua tese, ele menciona o professor John Cochrane, da Universidade Stanford, segundo o qual o aperto monetário falha se ignorar a sintonia com as contas públicas. “A alta dos juros não reduz a inflação; ao contrário, se não houver uma contração fiscal simultânea irá elevar a inflação”, diz Lara Resende no texto, argumentando que o encarecimento decorre da menor solvência do Estado.
Especialistas que não endossam a mesma teoria concordam que o manejo de juros e o controle de despesas precisam caminhar juntos para refrear a demanda e conter o encarecimento de produtos e serviços, viabilizando cortes na Selic.
Para Alexandre Schwartsman, ex-diretor do Banco Central, a ameaça de retração econômica em 2027 aumenta caso a administração federal falhe em conter despesas. Na avaliação dele, um ajuste fiscal bem-sucedido pavimenta o caminho para um avanço econômico mais robusto.