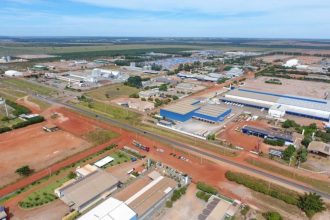
A administração municipal de Ribeirão Preto, no interior paulista, revelou que o montante acumulado em impostos, taxas e multas não quitadas por moradores e empresas chegou a R$ 1,15 bilhão. Para tentar reverter esse cenário, a prefeitura acabou de lançar um novo programa de renegociação de débitos, conhecido como Refis, que permanecerá ativo até o encerramento do ano.
O peso do ISSQN nas contas públicas
Do total pendente na dívida ativa — sem contabilizar juros e correção monetária —, mais de R$ 533 milhões correspondem exclusivamente ao Imposto Sobre Serviços de Qualquer Natureza (ISSQN). Esse valor representa quase a metade de todo o passivo e configura a segunda maior fonte de arrecadação local, atrás apenas do ICMS. O tributo incide sobre qualquer prestação de serviços na cidade, abrangendo desde consultas médicas até hospedagens e projetos da construção civil.
A recuperação desses valores ganhou caráter estratégico por causa da implementação da Reforma Tributária. A partir do próximo ano, o sistema fiscal brasileiro sofrerá alterações profundas, e o ISSQN deixará de ser repassado diretamente aos cofres locais, integrando o novo Imposto Sobre Bens e Serviços (ISS).
Impactos da reforma tributária na arrecadação
O novo imposto será gerido por um comitê autônomo situado em Brasília, órgão responsável por definir o montante repassado às cidades pelos estados. Durante a fase de transição, um dos fatores determinantes para o cálculo dessa alíquota será a média de arrecadação real do ISSQN registrada entre 2019 e dezembro de 2026. Por essa razão, o programa de refinanciamento é visto como uma ferramenta essencial para impulsionar os valores retidos na dívida ativa do tributo.
“Vai ter um coeficiente que vai gerar alíquota do IBS para os municípios. Esse valor que foi arrecadado até o final de 2026, até dia 31 de dezembro de 2026, é importante para os municípios”, explica a secretária municipal da Fazenda, Raquel Scheffer.
Composição da dívida ativa municipal
Os dados atualizados pela prefeitura mostram que, dos R$ 1,15 bilhão inscritos até 23 de outubro, cerca de R$ 814,5 milhões referem-se a obrigações tributárias, englobando o próprio ISSQN, além do IPTU e do ITBI. Especificamente, o IPTU soma R$ 244.615.601,25, enquanto o ITBI totaliza R$ 4,3 milhões. Outros R$ 330,9 milhões representam débitos de natureza não tributária, como faturas de água vencidas, taxas de alvará e multas por falta de limpeza em terrenos.
De acordo com a titular da Fazenda, existe uma diferença marcante no comportamento dos contribuintes em relação a cada tributo. Enquanto o imposto imobiliário recebe maior atenção da população por receio de penhora e perda do bem de família, as taxas sobre serviços, comumente vinculadas a empresas e microempreendedores individuais, concentram taxas maiores de inadimplência.
“A natureza do IPTU é diferente, é o imóvel da pessoa. As pessoas têm uma tendência de ter mais cuidado com IPTU, porque as pessoas têm muito medo de perder o imóvel”, afirma.
Cronograma de transição para o novo modelo fiscal
A reformulação tributária sobre o consumo substituirá cinco tributos vigentes — PIS, Cofins, IPI, ICMS e ISS — por duas novas cobranças baseadas no modelo de Imposto sobre Valor Agregado (IVA). O sistema inclui a Contribuição sobre Bens e Serviços (CBS), de competência federal, e o IBS, compartilhado entre estados e municípios, ambos com foco na tributação no destino do consumo.
Para mitigar impactos, a migração do ISS municipal para o IBS ocorrerá de forma gradual. Nos anos de 2027 e 2028, o IBS terá alíquota inicial de 0,1%. Entre 2029 e 2032, a cobrança aumentará de maneira progressiva enquanto os impostos antigos diminuem, até a extinção definitiva do ISS em 2033.
Portanto, reaver os recursos do ISSQN antes do prazo limite é considerado indispensável para assegurar a base de cálculo que determinará o patamar de repasses federais ao município nos próximos anos.
“A gente faz um caixa do ISS pra gente poder saber a cota-parte do município ano que vem do IBS. Esse prazo para o ISS é até dia 31 de dezembro. (…) Não adianta estar em dívida ativa, tem que ter entrado nos cofres públicos.”