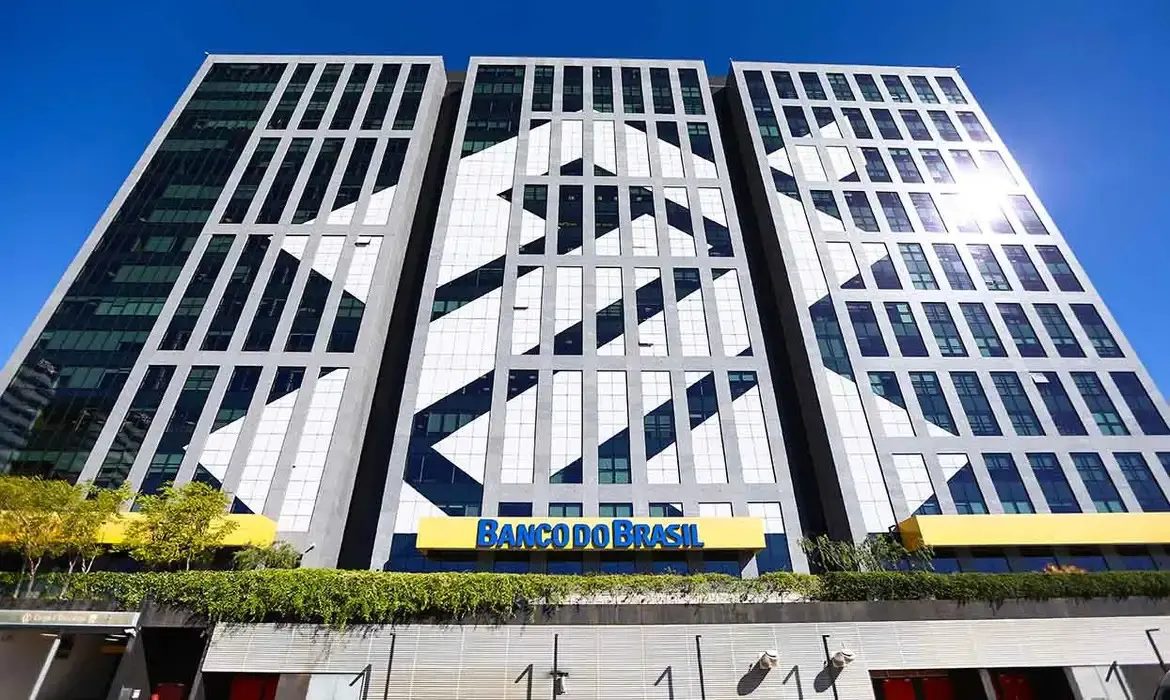
O JPMorgan, maior banco dos Estados Unidos e uma das principais instituições financeiras do mundo, fez um alerta a respeito do risco representado pelo aumento da inadimplência no Banco do Brasil registrada no terceiro trimestre de 2026.
Desaceleração no crédito nacional Segundo o JPMorgan, houve piora nos atrasos de pagamentos ligados ao agronegócio em setembro deste ano, em movimento que pode elevar o patamar de inadimplência nos próximos meses.
O alerta do banco norte-americano acontece em um cenário de forte desaceleração do crédito no Brasil. De acordo com dados do Banco Central (BC), o estoque de crédito em setembro ficou em R$ 7,4 trilhões, um aumento anual de 8,6%. No mês anterior, a alta havia sido de 9,3%.
Queda nos financiamentos para empresas e pessoas físicas Já o crescimento do crédito para pessoas físicas também desacelerou, com alta de 6,5% em setembro (ante 7,3% em agosto), sempre na comparação anual. Para empresas, a taxa passou de 10,7% para 9,9%.
As novas operações de crédito voltadas a pequenas e médias empresas somaram cerca de R$ 2 bilhões em setembro, ante um patamar que oscilava entre R$ 6 bilhões e R$ 12 bilhões nos meses anteriores.
Cartão de crédito e consignado A inadimplência acima de 90 dias se manteve em 5% em setembro. O JPMorgan, no entanto, identificou piora no consignado privado e no cartão de crédito.
No começo de outubro, o JPMorgan cortou a recomendação para o Banco do Brasil de neutra para underweight (exposição abaixo da média do mercado, equivalente à venda).
Rebaixar a recomendação de uma ação (o chamado downgrade) significa que uma instituição financeira reduziu a sua avaliação sobre o potencial daquela empresa, o que revela que as expectativas de lucro ou valorização diminuíram.
Panorama dos concorrentes Segundo o JPMorgan, o Itaú segue com a melhor avaliação entre os maiores bancos brasileiros, com recomendação de compra. No caso do Bradesco, a recomendação é neutra.
A recomendação de compra é uma indicação formal emitida por analistas de mercado e instituições financeiras de que um determinado ativo (ação, fundo imobiliário ou título) tem potencial de valorização e vale a pena ser adquirido.
Já a recomendação neutra indica que o ativo deve ser mantido por quem já o possui, mas sem novos aportes ou compras imediatas por quem ainda não o adquiriu.