O Tribunal de Contas da União (TCU) aprovou uma recomendação para que a alíquota de referência da Contribuição sobre Bens e Serviços (CBS), o novo tributo federal criado pela reforma tributária do consumo, seja fixada em 11,3% a partir do ano de 2027.
Tramitação no Congresso Nacional O documento com a estimativa será enviado ao Congresso Nacional para análise. Caberá ao Senado Federal definir e oficializar o valor definitivo da cobrança até o dia 15 de dezembro. Paralelamente, o Imposto sobre Bens e Serviços (IBS) terá uma alíquota transitória total de 0,1% em 2027 e 2028, sendo dividida igualmente entre estados e municípios, com elevação gradual programada para 2029.
Substituição de tributos e manutenção da carga Para chegar ao índice da CBS, os técnicos calcularam a arrecadação projetada dos tributos que deixarão de existir no final de 2026, respeitando a premissa da reforma de preservar o atual patamar da carga tributária brasileira. O novo tributo substituirá o PIS, a Cofins e parte do IPI. Enquanto PIS e Cofins serão extintos em 2026, o IPI continuará apenas para mercadorias fabricadas na Zona Franca de Manaus, com tributação efetiva restrita ao restante do território nacional.
O funcionamento do IVA e o modelo não cumulativo Com as mudanças, o Brasil adota o padrão internacional de Imposto sobre Valor Agregado (IVA), estruturado de forma não cumulativa. O modelo permite que o imposto seja recolhido em cada fase da cadeia produtiva, garantindo que as empresas descontem os valores já pagos nas etapas anteriores. O sistema será obrigatório para negócios enquadrados nos regimes de lucro real e presumido que realizam transações comerciais entre empresas.
Regras para o Simples Nacional e MEIs As micro e pequenas empresas do Simples Nacional — excluindo MEIs e nanoempreendedores — têm até o dia 30 de outubro para decidir se adotam o modelo híbrido de recolhimento, com possibilidade de cancelamento da escolha até 20 de dezembro. No modelo híbrido, a empresa mantém o regime simplificado para os demais tributos, mas passa a recolher CBS e IBS para aproveitar e transferir créditos da cadeia.
Por outro lado, quem optar pelo Simples tradicional não movimenta créditos tributários. Sobre essa escolha, Juliano Neves, da Receita Federal, destacou: “A empresa do Simples ele vai ter que ver qual é o modelo de negócio dela. É uma empresa que quase só vende direto para o consumidor final? Mantém o Simples puro que vai ser mil vezes mais fácil para ela. Ela é uma empresa do Simples meio de cadeia? Ou seja, ela compra de alguém e vende pra uma outra empresa que vai fazer para frente”.
Ele acrescentou na sequência: “Aí talvez ela faça sentido pra ela sair do Simples puro e ir para essa situação híbrida, porque aí ela consegue transferir crédito para quem quer estar comprando”. Os microempreendedores individuais e nanoempreendedores permanecerão obrigatoriamente no Simples puro.
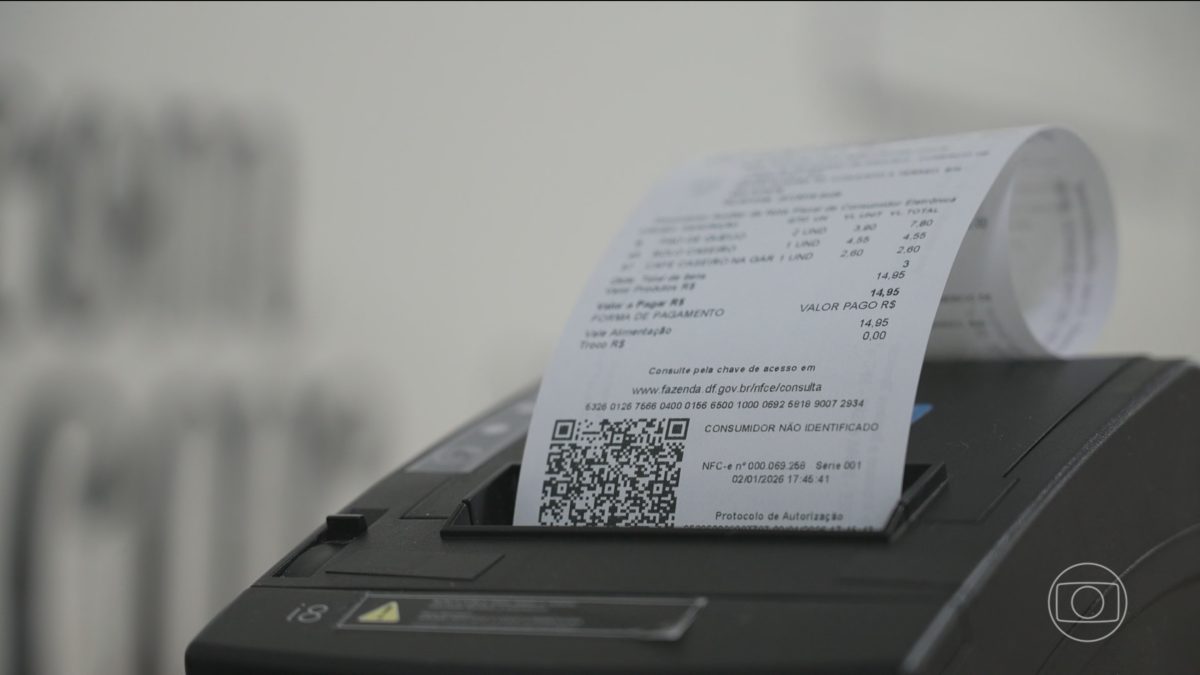
Notas fiscais eletrônicas e split payment A emissão de notas fiscais eletrônicas com os campos dos novos tributos passa a ser obrigatória para todas as empresas em 2027, com exceção de MEIs em vendas para pessoas físicas. Já o sistema de pagamento instantâneo conhecido como “split payment” deve se tornar obrigatório apenas em 2028 para operações corporativas, servindo para recolher tributos em tempo real e agilizar ressarcimentos de créditos. Até lá, as empresas seguirão com o recolhimento mensal via Darf e compensações posteriores.