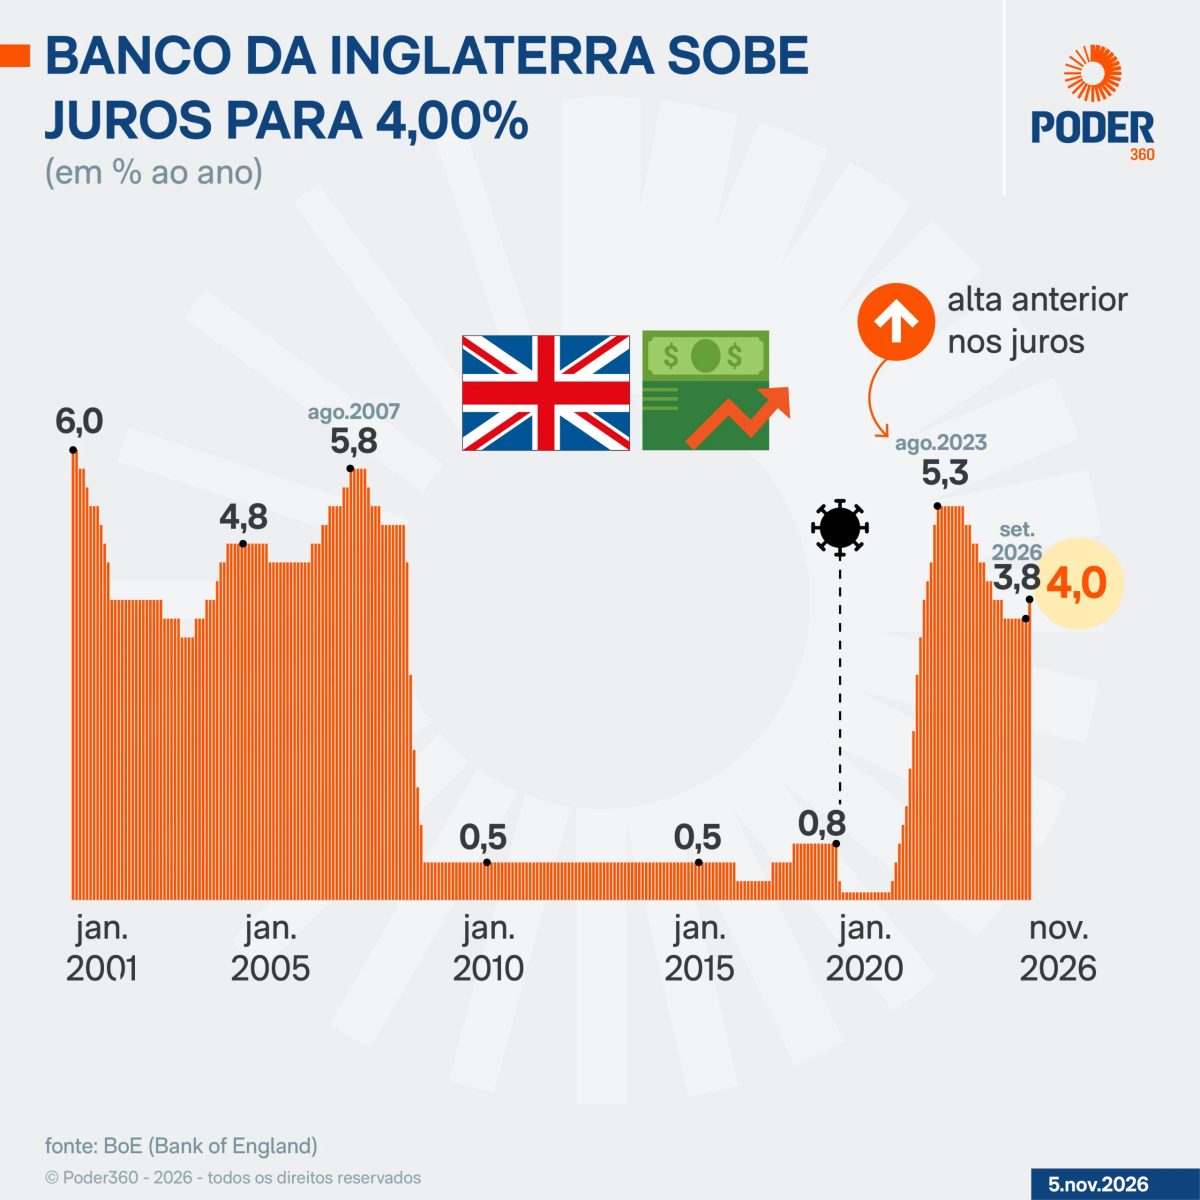
A elevação das taxas de juros em nações desenvolvidas, liderada pelo Reino Unido, somada ao avanço das despesas do governo brasileiro, tem imposto barreiras severas para que o Banco Central consiga derrubar a taxa Selic. A decisão do Banco da Inglaterra de elevar os juros para 4% ao ano reflete um ambiente global adverso, marcado pela escalada de conflitos no Oriente Médio, encarecimento de commodities energéticas e inflação persistente em gigantes como Estados Unidos, Zona do Euro e Japão.
Impacto do cenário internacional no câmbio Quando economias maduras mantêm juros altos, os títulos desses países ganham atratividade frente aos mercados emergentes, provocando fuga de capitais e desvalorização do real. Essa dinâmica encarece importações e adiciona riscos inflacionários no Brasil, estreitando a margem de manobra do Banco Central.
Sobre a influência externa na economia nacional, o professor de Economia da UFPE Écio Costa afirmou: “Se as taxas de juros dos EUA apresentam uma elevação, países do mundo todo precisam se ajustar para que a suas moedas não se desvalorizem, porque os títulos norte-americanos se tornam mais atrativos. Em economias com maior risco, como a brasileira, não se consegue ter margem para reduzir juros, ou tem que elevar juros. Caso contrário, o risco se torna preponderante em relação à rentabilidade que os títulos oferecem”.
O peso do descontrole fiscal doméstico Apesar das pressões vindas do exterior, analistas apontam que o principal obstáculo para a queda da Selic reside na própria política fiscal do país. Relatórios econômicos indicam que os gastos primários federais acumulam alta real expressiva, superando de forma considerável a expansão projetada para o Produto Interno Bruto no mesmo intervalo.
O economista-chefe da Leme Consultores reforçou que a raiz do problema está na instabilidade das contas públicas e no histórico de desconfiança dos investidores. “A questão toda é que o Brasil paga sempre um prêmio de risco por conta da instabilidade macroeconômica e da insegurança que há. O país já deu calote, já mudou indexador, já tomou medidas que causaram desconfiança nos investidores. E a dívida brasileira tem um prazo muito curto. Temos dificuldade de financiar a longo prazo por conta da instabilidade macroeconômica e do desequilíbrio fiscal”, disse Souza.
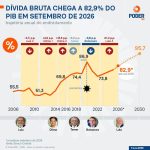
Endividamento público e custo elevado A manutenção da taxa básica em patamar restritivo encarece diretamente o financiamento da dívida pública federal, visto que uma fatia expressiva dos títulos emitidos pelo Tesouro Nacional está atrelada à própria Selic. Especialistas estimam que cada ponto percentual de aumento na taxa básica, mantido por doze meses, gera um encargo bilionário adicional para o governo.
Analisando a concentração de títulos pós-fixados na dívida, o assessor de investimentos da Wiser/BTG Pactual pontuou: “No fim de 2023, essa parcela era de 39,7%, e em menos de 3 anos houve aumento de quase 12 pontos percentuais”.
Ele também detalhou a estratégia adotada pelo Tesouro: “Quando o Tesouro vende um título prefixado, trava o custo até o vencimento, e o risco de alta dos juros fica com quem comprou o título. Quando vende LFT, faz o contrário: protege o investidor e fica com o risco”.
Sobre a retomada de títulos de longo prazo, o especialista acrescentou: “é uma troca defensável num momento de estresse, que fica cara se virar regra”. Ele completou afirmando que “Isso depende de previsibilidade nas contas públicas”.
Perspectivas para a economia brasileira A conjunção entre inflação internacional resiliente, tensões geopolíticas, despesas públicas expansionistas e um perfil de endividamento de curto prazo desenha um cenário desafiador para os próximos anos. Para que o Brasil recupere a capacidade de abaixar os juros de forma sustentável, o mercado aponta como fundamentais a disciplina orçamentária e a recuperação da credibilidade fiscal.