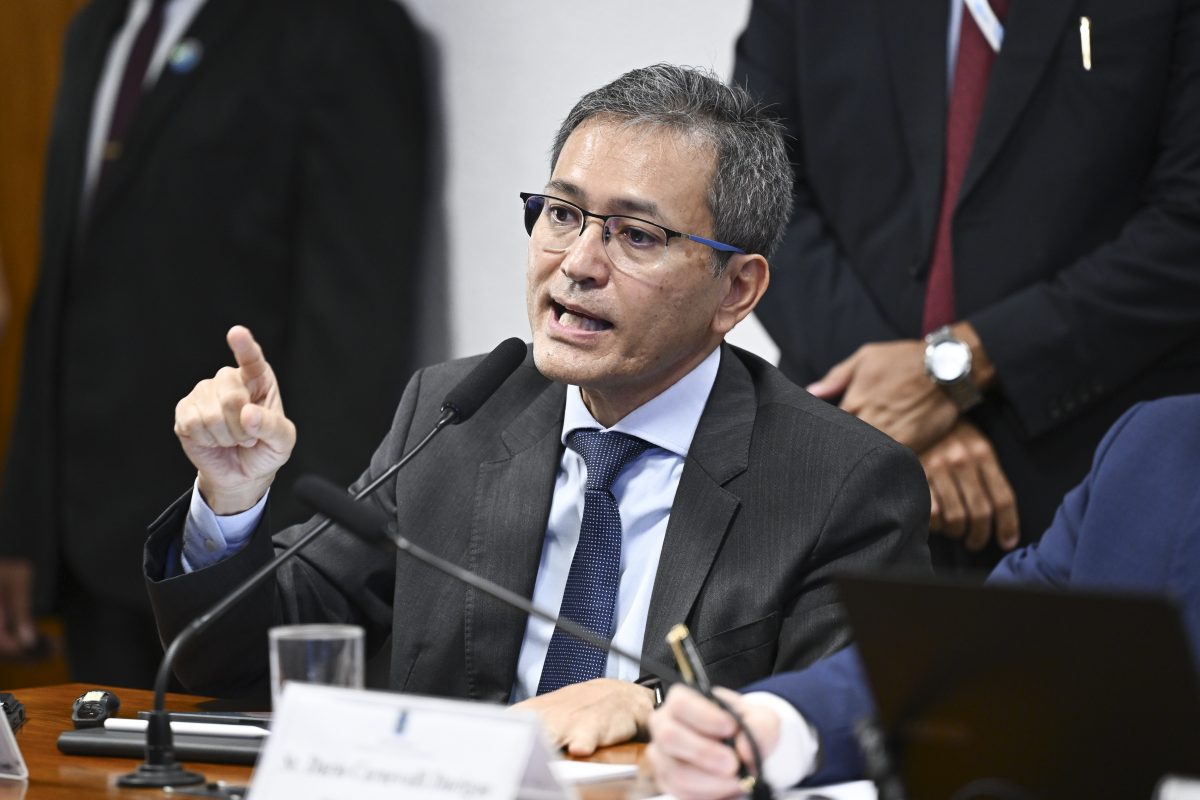
A discussão em torno da nova Contribuição sobre Bens e Serviços (CBS) ganhou novos detalhes nesta quarta-feira (18), quando o secretário da Receita Federal, Robinson Barreirinhas, esclareceu que a eventual taxa de 11,3% para o imposto federal vigorará exclusivamente durante o ano de 2027.
Entenda a proposta do Tribunal de Contas da União O percentual foi sugerido pelo Tribunal de Contas da União (TCU) como referência inicial para o tributo no próximo ano. O montante foi enviado para análise do Congresso Nacional, cabendo ao Senado a responsabilidade de definir oficialmente o valor final da cobrança até o dia 15 de dezembro.
Metodologia de cálculo e a neutralidade da carga Para chegar a esse índice, equipes técnicas do TCU calcularam a projeção de arrecadação dos tributos que serão substituídos até o encerramento de 2026. O objetivo principal da reforma sobre o consumo é preservar o patamar atual da carga tributária brasileira sem aumentos reais na largada.
Ajustes anuais e o combate à sonegação Durante participação em uma transmissão ao vivo com o jornal “Valor Econômico”, Barreirinhas pontuou que o Senado possui autonomia para alterar a sugestão do TCU. No entanto, ele ressaltou que a legislação estabeleceu uma fórmula matemática para revisões periódicas.
“Essa alíquota de referência vale só para o ano que vem. Ano que vem a gente tem que refazer o cálculo, agora com mais informações. A gente, quando eu digo, o TCU. A Receita vai mandar nova metodologia de cálculo agora com novos insumos relacionados a esse enovo período, e o TCU vai ter condições de fazer um ajuste fino na alíquota, com dados reais da arrecadação da CBS, inclusive em relação a redução da evasão fiscal”, afirmou o secretário.
Caminhos para alta ou queda do tributo Caso a aplicação da taxa de 11,3% resulte em uma arrecadação superior à estimada, o percentual poderá sofrer reduções. Em contrapartida, se a entrada de recursos ficar abaixo da meta, a alíquota precisará ser elevada para garantir a neutralidade fiscal exigida pela reforma.
“Mas é por isso que o legislador previu a revisão das alíquotas ano a ano, para chegar ao fim do período, em 2032, com a alíquota mantendo a carga tributária de maneira mais certeira”, detalhou o chefe da Receita Federal.
O impacto do imposto seletivo na CBS Outro elemento que influenciará os futuros cálculos da CBS é o desempenho financeiro do chamado imposto do pecado. Se o Legislativo optar por reduzir as taxas propostas para o tributo seletivo, a arrecadação da CBS poderá ser acionada para cobrir eventuais lacunas.
“Congresso é soberano, mas [o seletivo] tem que manter a carga do IPI. Acho difícil se reduzir, principalmente em relação a cigarro, bebida alcoólica. A tendência é manter ou ampliar. Raciocínio é manutenção da carga global. Havendo redução da arrecadação prevista do seletivo, tem de ter aumento da CBS”, concluiu Robinson Sakiyama Barreirinhas.