A expectativa dos economistas para a economia brasileira indica que a taxa Selic não deve retornar a um dígito nesta década. Levantamento recente realizado pelo Banco Central revela que os juros básicos devem permanecer acima de 10% ao ano até o fim de 2030.
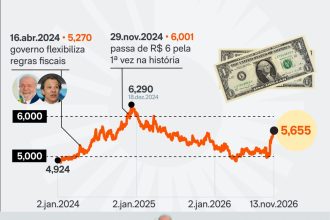
Deterioração das contas públicas O cenário pessimista é alimentado por déficits fiscais recorrentes e pela expansão dos gastos públicos. Especialistas apontam que a flexibilização das metas e o uso de receitas extraordinárias não foram suficientes para conter o endividamento, que hoje supera a média de países emergentes.
O peso da dívida e a visão dos especialistas De acordo com Jeferson Bittencourt, head de macroeconomia do ASA e ex-secretário do Tesouro Nacional, a piora na expectativa do mercado do terceiro para o quarto mandato é a “ausência do benefício da dúvida”, ou seja, há uma descrença maior de que Lula vá promover um ajuste fiscal suficiente para estabilizar a dívida.
“No terceiro [mandato] se sabia que o novo governo trabalharia para revogar o teto de gastos, mas havia a dúvida sobre qual regra seria colocada no lugar. Para o quarto mandato, o novo arcabouço fiscal já é conhecido. Sabe-se que, quando cumprida à risca, ele oferece uma velocidade muito lenta de ajuste; que tanto o limite de despesas como a meta de superávit primário têm uma série de exceções; e que ante qualquer necessidade mais significativa novas exceções são adotadas, mesmo a regra tendo uma banda para acomodar choques”, disse Bittencourt.
Solange Srour, diretora de macroeconomia para Brasil da gestora UBS GWM, destacou que o cenário externo também influencia, mas o fator principal é interno.
“O ambiente externo é apenas parte da explicação. No Brasil, a percepção mudou sobretudo porque aumentaram as dúvidas sobre a sustentabilidade da dívida pública. Com dívida elevada, despesas obrigatórias crescendo de forma estrutural e juros reais altos, cumprir metas fiscais de curto prazo não é suficiente se essas metas não estabilizam a relação dívida/PIB. O prêmio fiscal acaba aparecendo nos juros longos, no câmbio e nas expectativas de inflação e limita o espaço para uma queda mais rápida da Selic”, diz a economista.
Caminhos para reverter o cenário Para que a curva de juros volte a cair de forma sustentável, analistas defendem mudanças estruturais no orçamento, com foco na contenção de despesas obrigatórias e revisão de subsídios e regimes especiais.
“O ponto central é atacar os mecanismos que fazem a despesa obrigatória crescer automaticamente, em especial as regras de indexação e vinculação. Isso inclui rever a indexação de benefícios previdenciários e assistenciais ao salário mínimo, substituindo-a por uma referência compatível com a preservação do poder de compra, além de rever outras vinculações que fazem o gasto crescer de forma independente da situação fiscal”, afirma Srour.
Perspectivas sobre o pacote fiscal As medidas apresentadas recentemente pelo governo ao Congresso foram recebidas com cautela, sendo consideradas insuficientes para alterar de forma estrutural a trajetória da dívida pública brasileira a médio prazo.
“Dado que a ajuda significativa para a melhora do primário não é uma mudança de estratégia, e a novidade no lado da despesa não traz contribuições significativas neste momento, não vejo o mercado mudando significativamente a visão sobre a taxa de juros ao longo do mandato”, concluiu Bittencourt, do ASA.