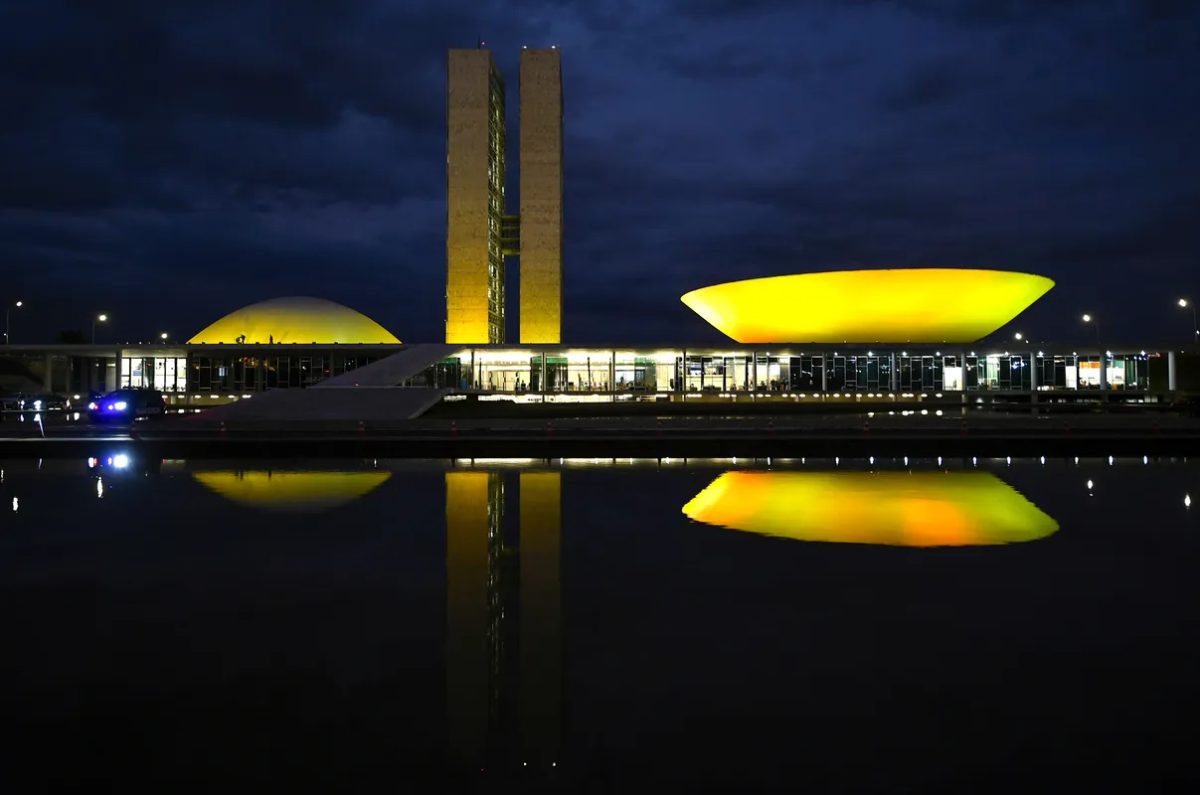
As decisões que moldam a economia nacional, determinam o custo de contratação das companhias e definem a carga tributária das famílias vão muito além da escolha do chefe do Executivo federal. Com posse marcada para 1º de fevereiro de 2027, os novos membros da Câmara dos Deputados e do Senado Federal assumirão mandatos com a responsabilidade de gerenciar matérias econômicas sensíveis, destinar cifras bilionárias do Orçamento e mediar a continuidade de mudanças estruturais já em curso no país.
O papel do Legislativo na implementação da reforma tributária
O ano de 2027 marca o início prático da transição no sistema de arrecadação brasileiro. Mesmo sem a votação de novas matérias, o cronograma pactuado na Emenda Constitucional nº 132/2023 e regulamentado pelas Leis Complementares nº 214/2025 e nº 227/2026 entrará em vigor de forma automática.
Logo no primeiro ano da nova legislatura, a Contribuição sobre Bens e Serviços (CBS), de competência federal, entra em cena para substituir PIS e Cofins. Simultaneamente, o Imposto sobre Bens e Serviços (IBS), partilhado entre estados e municípios, começa com alíquota-teste de 0,1%, ao passo que o Imposto sobre Produtos Industrializados (IPI) terá alíquota zerada para a maioria dos itens, mantendo resguardada a Zona Franca de Manaus. Mais adiante, entre 2029 e 2032, ICMS e ISS serão gradualmente integrados ao IBS até a plena consolidação em 2033.
Ainda que o presidente eleito detenha o poder de propor regras, vetar textos ou tentar rever itens — como a intenção defendida por Daniella Marques, porta-voz da candidatura de Flávio Bolsonaro (PL), de suprimir o split payment obrigatório para 2028 —, qualquer modificação estrutural depende diretamente do Parlamento. Haroldo da Silva, presidente do Conselho Regional de Economia do Estado de São Paulo (Corecon-SP), pontua o peso desse momento: O Congresso de 2027 será particularmente importante porque herdará uma reforma já em funcionamento e passará a decidir quanto dela será preservado, corrigido ou recalibrado.
Para Fabio Andrade, cientista político, economista e professor de Relações Internacionais da ESPM, o perfil dos representantes não deve sofrer rupturas drásticas: Mudanças políticas não acontecem de forma radical, elas sempre são mais lentas. Digo isso porque os principais grupos de interesse colocados devem permanecer. Na visão do especialista, setores tradicionais e articulados, como o agronegócio e a indústria, tendem a preservar sua força nas negociações.
Vetos presidenciais pendentes e cobrança sobre patrimônio
Caso não sejam votados até o encerramento de 2026, os 13 trechos vetados na LC nº 227/2026 serão herdados pela nova legislatura. João Henrique Gasparino, advogado especialista em impostos e diretor executivo da NimbusTax, explica a dinâmica da análise: Mas dois pontos importam mais que a mecânica: veto não tem aprovação tácita, de modo que nunca ser pautado equivale materialmente a ser mantido; e vetos pendentes não decaem com o fim da legislatura, então o Congresso de 2027 herda os treze intactos.
Entre os vetos que aguardam deliberação estão:
- ITBI: a possibilidade de antecipar o pagamento do imposto no momento da escritura pública, antes do registro imobiliário, com desconto tarifário opcional por municípios e Distrito Federal;
- Alimentos vegetais: o desconto de 60% nas alíquotas de CBS e IBS para bebidas vegetais líquidas, mantido apenas para lácteos e fermentados;
- Sociedades Anônimas do Futebol (SAFs): dispositivos que previam ampliação de incentivos fiscais para os clubes-empresa.
Outro tema decisivo para o patrimônio familiar cabe exclusivamente ao Senado: o teto do Imposto sobre Transmissão Causa Mortis e Doação (ITCMD). O Projeto de Resolução do Senado nº 57/2019 propõe duplicar o limite máximo nacional de 8% para 16%. Caberá a cada unidade da federação fixar suas próprias alíquotas progressivas, mas Gasparino alerta que a metodologia de apuração já mudou: Para quem herda um único imóvel de família, o teto é a variável menos relevante. Pesa muito mais a base de cálculo, que a LC 227 nacionalizou como valor de mercado — em Estados que praticavam valor venal de IPTU, isso dobra o imposto sem mexer em nenhuma alíquota.
Futuro da desoneração da folha de pagamento
O encargo sobre os empregos também exigirá posicionamento ativo dos congressistas. Segundo a Lei nº 14.973/2024, a desoneração aplicada a 17 setores intensivos em trabalho está em fase de transição: em 2027, as empresas pagarão 15% sobre a folha mais uma fatia reduzida da CPRB; em 2028, a CPRB acaba e a alíquota previdenciária retorna aos 20% integrais.
Dessa forma, caso nada seja votado, a desoneração será extinta de forma automática. Não é preciso aprovar lei para acabar com a desoneração em 2028. É preciso aprovar lei se o Congresso quiser evitar o seu fim, destaca Silva.
A discussão para uma nova prorrogação precisará ocorrer ainda em 2027, durante a confecção do Orçamento, apontando fontes de compensação fiscal. De acordo com Gasparino, O impacto depende da relação entre faturamento e folha de salários de cada companhia. Encarecer o fator trabalho tende a ser mais problemático justamente nos setores intensivos em mão de obra, como têxtil e confecção, tecnologia, call centers, transportes e construção.
Destinação de emendas e força política do Parlamento
Apesar de o Orçamento de 2027 ser votado pela formação parlamentar anterior, os novos deputados e senadores assumem a indicação de R$ 44,8 bilhões previstos no Projeto de Lei Orçamentária Anual para emendas individuais e de bancada, montante que concorre diretamente com gastos discricionários em saúde, infraestrutura e educação.
Silva ressalta a rigidez fiscal dessa equação: Se o total da despesa está limitado pelas regras fiscais, cada R$ 1 bilhão adicional destinado a emendas reduz em R$ 1 bilhão o espaço disponível para outras despesas discricionárias, diz Silva. Não há mágica aritmética aqui.
Esse protagonismo reflete o ganho de autonomia do Parlamento na gestão orçamentária. Fabio Andrade observa que as moedas de negociação com o Palácio do Planalto ganharam novas frentes: Talvez a principal moeda do Congresso sejam as negociações no que tange à composição do núcleo que vai ser responsável pela gestão dos recursos com o IBS e a CBS. Essa pode ser uma moeda de troca até mais poderosa do que efetivamente a dotação orçamentária.
A articulação partidária, contudo, já começa no período de transição: temas urgentes, como a Medida Provisória nº 1.394/2026, editada pelo governo de Luiz Inácio Lula da Silva para proibir apostas eletrônicas e jogos on-line, têm prazo de apreciação até novembro de 2026. A postura dos blocos partidários diante dessas pautas indicará o tom de governabilidade e o alinhamento de forças da legislatura que se inicia em 2027.