Introduzir noções sobre o valor do dinheiro na infância não exige fórmulas matemáticas complexas ou aulas teóricas. Pequenas experiências cotidianas, como planejar idas ao mercado ou definir metas para a mesada, tornam-se ferramentas eficientes para estimular escolhas conscientes desde os primeiros anos de vida.
Experiências práticas dentro de casa
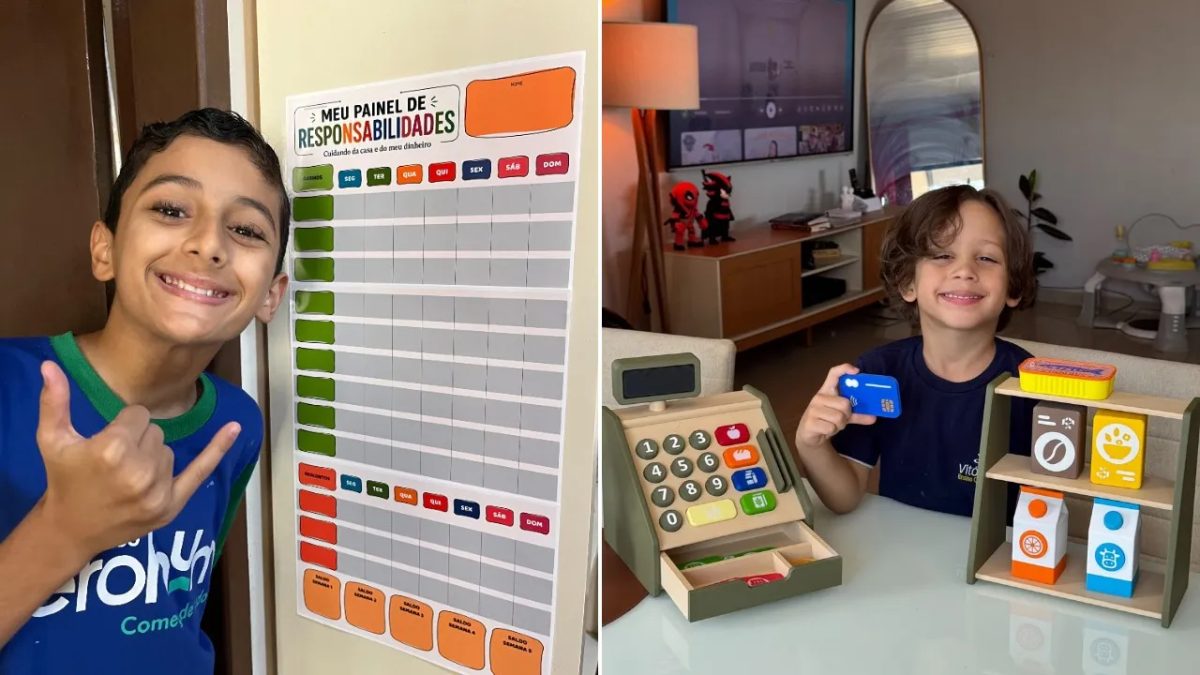
Na rotina do bancário Silas Gabriel, ensinar o filho Rafinha, de 5 anos, começou com uma nota de R$ 10 entregue durante as idas às compras. O garoto tem liberdade para selecionar itens, mas precisa avaliar os valores nas prateleiras.
“Ele vai olhando os preços, escolhendo o que quer comprar. E, quando vê alguma coisa muito cara, às vezes ele mesmo desiste, procura outra opção”, conta Silas.
A iniciativa, que superou a marca de 10 milhões de visualizações em vídeos compartilhados na internet, também conta com uma dinâmica doméstica baseada em três recipientes distintos: um reservado para despesas imediatas, um focado em metas de longo prazo e outro destinado a doações. “Então a gente tenta ensinar não só a importância de economizar, mas também a de compartilhar”, afirma o pai.
Em outro modelo prático, a empreendedora e jornalista Taiana Costa adotou um quadro de responsabilidades para os filhos de 7 e 10 anos. A dinâmica prevê ganhos e deduções conforme o cumprimento de combinados, apurando um saldo no encerramento de cada mês. O objetivo principal do filho mais velho, Lucas, é poupar para adquirir itens de maior valor por conta própria.
“Se ele ganhou R$ 100, que tal gastar R$ 90 e guardar R$ 10 para comprar o videogame lá na frente? De pouquinho em pouquinho, você traz a consciência de que é possível alcançar algo mais caro”, explicou Taiana.
Os temas mais complexos para as famílias
Apesar do interesse crescente em abordar o tema, muitos responsáveis encontram entraves na hora do diálogo. Um estudo conduzido pela Serasa em parceria com a Opinion Box revelou que investimentos representam o assunto mais difícil de explicar para 28% dos 1.066 pais participantes.
Outros pontos citados com frequência incluem o funcionamento de dívidas, cobrança de juros e alertas contra golpes digitais, lembrados por 21% dos entrevistados em cada categoria.
O avanço dos meios virtuais também impõe novos desafios na gestão dos gastos. No levantamento da Serasa, 32% dos responsáveis relataram que seus filhos já realizaram transações não autorizadas em jogos, aplicativos ou sites, sendo que 60% dessas despesas somaram até R$ 100.
Paralelamente, levantamento do Instituto Locomotiva aponta que 83% dos brasileiros avaliam que o público infantil tem trocado brincadeiras ao ar livre por celulares ou televisão. Além disso, 82% desaprovam o uso rotineiro de telas por crianças com até 3 anos.
Orientações para o aprendizado saudável
Segundo a professora doutora Arethuza Zero, fundadora da Educafinanceira, a abordagem deve se adaptar ao desenvolvimento cognitivo dos jovens, começando no instante em que surgem as primeiras vontades de consumo.
Momento certo para iniciar
A especialista destaca que o diálogo prático tem início quando a criança passa a expressar intenções de posse:
“Não vamos falar de juros com uma criança de 3 anos. Mas podemos perguntar por que ela quer determinado brinquedo, se realmente precisa dele ou se já tem outro parecido. Educação financeira não é apenas falar de números: é ensinar a fazer escolhas.”
Como lidar com a negativa
Para a educadora, recusar um pedido exige contextualização sobre a origem dos recursos e paciência com o entendimento do tempo:
“A criança precisa perceber que existe um caminho entre querer alguma coisa e conseguir comprá-la.”
Critérios para a mesada
Embora útil, o benefício financeiro fixo precisa respeitar a realidade do orçamento e não deve ser condicionado ao rendimento em provas ou a tarefas básicas do lar, como organizar a cama:
“O importante é estabelecer combinados e ensinar a criança a administrar o dinheiro que recebe.”
Consequências dos gastos imediatos
Se o montante concedido terminar antes do prazo estipulado, os responsáveis não devem repor o valor:
“A criança precisa aprender a lidar com as consequências das próprias escolhas. Se gastar tudo com figurinhas, por exemplo, e depois quiser comprar um açaí, talvez não tenha mais dinheiro para isso. É uma oportunidade de aprendizado. Aos 10 anos, errar pode custar pouco; na vida adulta, uma decisão financeira equivocada pode ter consequências muito maiores.”
O dinheiro na era digital
Com o avanço do Pix e dos cartões, a percepção tangível dos valores pode ficar comprometida. O contato inicial com cédulas e moedas físicas ajuda a ilustrar trocas comerciais simples, como lanches escolares. Além disso, o monitoramento dos dispositivos conectados é fundamental para conter impulsos.
Envolver os menores nas idas às compras com listas prévias e demonstrar o impacto do consumo de água e luz no orçamento familiar são etapas que consolidam hábitos sustentáveis sem gerar sobrecarga emocional ou comparações prejudiciais entre diferentes padrões de renda.