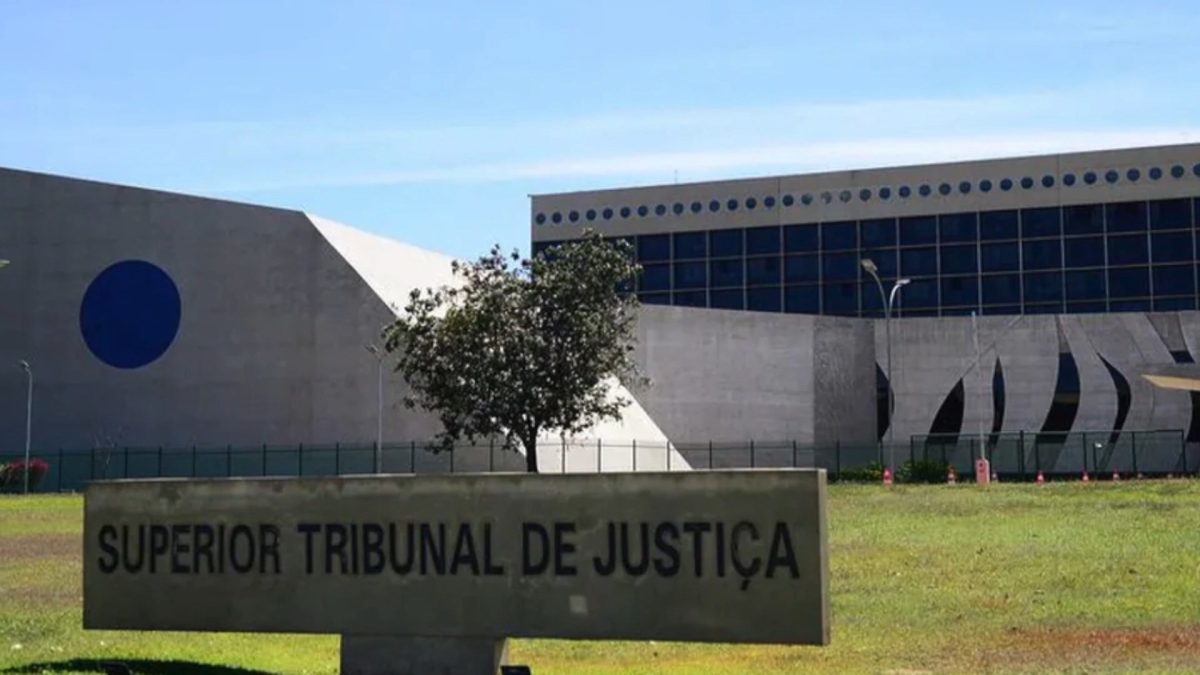
A Terceira Turma do Superior Tribunal de Justiça (STJ) determinou por unanimidade que uma empresa de seguro-viagem deve cobrir as despesas médicas de um brasileiro que precisou de atendimento hospitalar no México. O caso envolve um passageiro que lesionou os joelhos ao cair de uma escada dias antes de embarcar para o exterior em 2021.
Entenda o caso julgado pela corte
O contrato com a seguradora foi firmado em 28 de agosto de 2021 e, pouco mais de duas semanas depois, em 15 de setembro, o segurado sofreu a queda. A viagem ocorreu quatro dias após o incidente. Com o agravamento das dores durante o roteiro internacional, o homem procurou atendimento médico em 23 de setembro, passando por exames e uma cirurgia de emergência.
Na primeira instância, a Justiça do Rio Grande do Sul condenou a Chubb Seguros Brasil a pagar R$ 8.950,15 pelas despesas. No entanto, o Tribunal de Justiça gaúcho reverteu a sentença, sob o argumento de que a apólice cobriria apenas eventos ocorridos durante o trajeto, e não quadros iniciados antes do embarque.
Entendimento da relatora no tribunal
Inconformado, o consumidor recorreu ao STJ. A relatora do processo, ministra Nancy Andrighi, votou pelo ressarcimento e pontuou que a piora de uma lesão anterior não representa aumento de risco, a menos que fique comprovada a tentativa de fraude.
“A recusa de pagamento sob o pretexto de que viajar ciente de moléstia anterior caracteriza comportamento contraditório da seguradora, violando o princípio da boa-fé objetiva ao atrair o cliente com a promessa de suporte emergencial e esquivar-se das obrigações contratuais quando a emergência de fato se concretiza”, declarou a ministra.
A magistrada também enfatizou que o contrato previa proteção expressa para crises de condições já existentes e que não havia indícios de má-fé por parte do viajante.
“A pessoa que,pesar de ter ciência de uma doença preexistente, decide viajar e, durante a viagem, acaba sofrendo alguma crise de saúde emergencial, não necessariamente fez da viagem um fato de agravamento intencional de risco, se não existirem elementos probatórios que comprovem dolo ou culpa grave”, afirmou.
Aplicação de jurisprudência
O colegiado reforçou o entendimento consolidado de que é proibido negar cobertura sob a justificativa de moléstia anterior caso a empresa não tenha exigido exames médicos antes de fechar o contrato.
“Assim, não tendo o recorrido exigido exames médicos prévios à contratação do seguro-viagem, havendo cláusula contratual que previa a cobertura para situações emergenciais, mesmo quando houvesse doença preexistente e inexistindo provas de dolo ou culpa grave do recorrido que se configurem como agravamento intencional do risco, não há razão para a negativa securitária”, afirmou.
Com o resultado do julgamento, o processo retornará ao Tribunal de Justiça do Rio Grande do Sul para que o recurso do segurado seja julgado novamente e o valor do reembolso seja oficialmente definido.