O mercado global de carnes passa por uma redistribuição de forças liderada por Pequim. Com uma produção que supera o ritmo de consumo local, a China passou a escoar excedentes agropecuários para o exterior, conquistando fatias comerciais que historicamente pertenciam a concorrentes internacionais, incluindo produtores brasileiros.
O avanço comercial ganhou escala recente: em 2025, os embarques chineses de produtos avícolas somaram US$ 2,6 bilhões, cifra que praticamente duplicou na comparação com 2020. Com isso, o país consolidou uma virada histórica ao se tornar um exportador líquido de carne de frango, vendendo volumes superiores aos que importa.
Preços competitivos pressionam o mercado tradicional
A principal alavanca dessa expansão está na tabela de preços. Cortes populares como peito e coxa de procedência chinesa chegam ao mercado externo custando entre 10% e 20% menos do que os equivalentes fornecidos pelo Brasil, segundo informações de Ezequiel Pires, presidente da intermediadora global Branexx. Esse diferencial estimulou compradores na África a buscarem lotes asiáticos como alternativa direta à proteína brasileira.
A pressão sobre os valores já altera negociações em polos tradicionais, como a Tailândia, onde frigoríficos apontam que distribuidores passaram a usar as cotações da China como parâmetro para barganhar descontos.
Nos países desenvolvidos, o ritmo de penetração é acelerado. A presença chinesa nas importações de aves processadas da União Europeia dobrou desde 2022, atingindo uma fatia de 10%. Já no Reino Unido, a participação triplicou, superando a marca de 14%. Paralelamente, o segmento de lácteos também projeta forte crescimento, com previsão de alcançar US$ 600 milhões em vendas externas até 2026.
Transformação no prato e superávit produtivo
Esse transbordamento produtivo decorre de uma mudança profunda nos hábitos alimentares chineses. Historicamente central na mesa da população, o consumo per capita de carne suína recuou 13% desde o pico registrado em 2023, impulsionado pela migração dos moradores dos grandes centros urbanos rumo a outras opções proteicas.
Em sentido oposto, a procura individual por frango saltou mais de 50% na década encerrada em 2024. A resposta da indústria foi rápida, mas acabou descompassada: mesmo diante de um crescimento econômico mais moderado, a China bateu recorde ao produzir 59 milhões de toneladas de suínos em 2025 e elevou a avicultura em 7%, gerando uma sobreoferta estrutural.
Incentivos públicos e ganho de escala
O aumento da capacidade fabril foi turbinado por diretrizes governamentais de segurança alimentar, formuladas especialmente após crises sanitárias severas, como a peste suína africana enfrentada em 2018. Estimativas da Organização para a Cooperação e Desenvolvimento Econômico (OCDE) indicam que o suporte estatal representou cerca de 13% da receita bruta dos produtores agrícolas chineses entre 2022 e 2024 — quase o triplo dos níveis do início dos anos 2000.
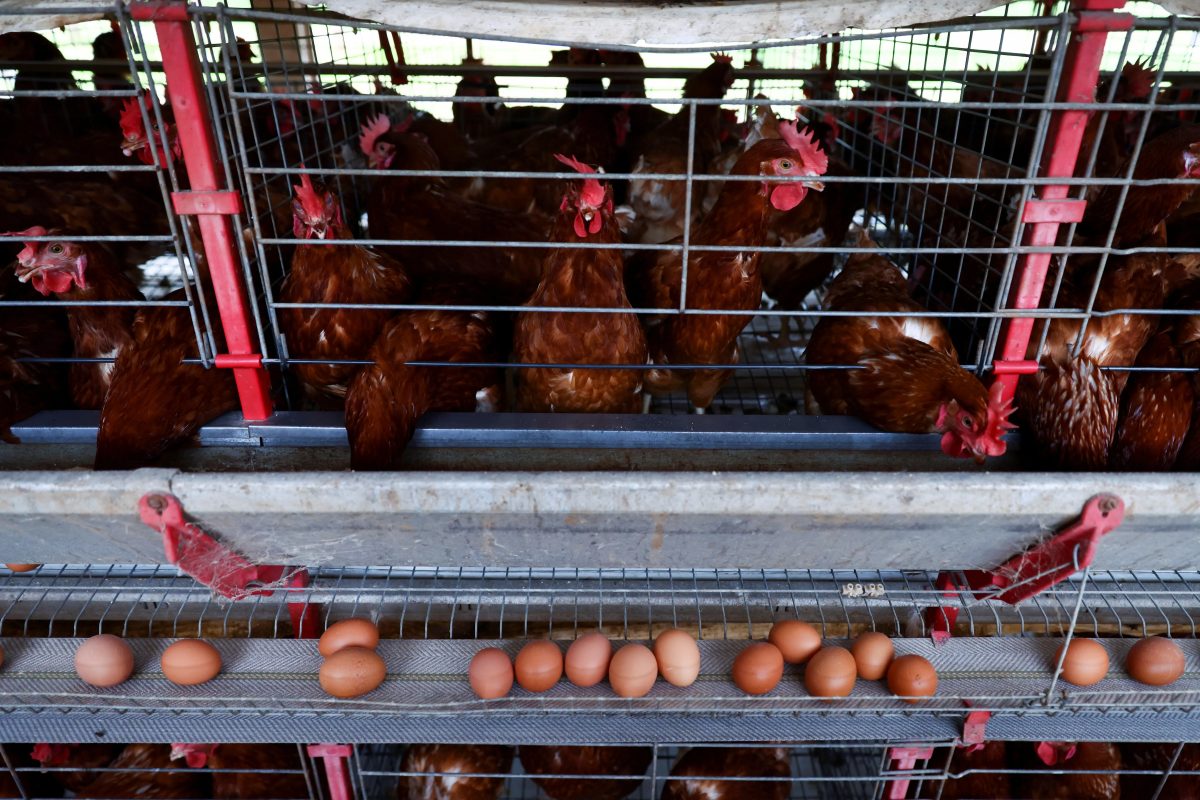
O setor privado acompanhou a injeção de recursos com modernização intensiva. Granjas industriais como a Wintop Food multiplicaram a densidade de criação, saltando de 20 mil para 120 mil aves por instalação ao longo de dez anos.
Barreiras sanitárias e exigências futuras
Para manter a expansão sustentável, as companhias chinesas precisam superar a desconfiança em relação ao histórico de segurança alimentar e certificar padrões internacionais rigorosos. No mercado europeu, as regras de controle sanitário são equivalentes às cobradas de fornecedores locais, com planos para endurecer a rastreabilidade e a identificação de origem a partir de 2027.
Ainda assim, a combinação de escala industrial maciça, apoio financeiro e preços agressivos consolida a China como um competidor direto e de peso contra potências agropecuárias consolidadas, desafiando a liderança do Brasil nos fluxos mundiais de proteína animal.